La iniciativa impulsada por el Gobierno amplía el régimen simplificado de Ganancias y modifica los criterios con los que ARCA puede cuestionar las declaraciones de los contribuyentes.
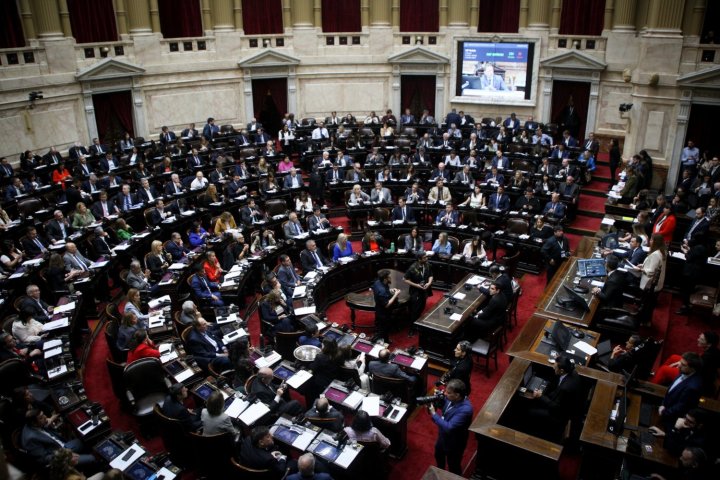
El Senado convirtió en ley este jueves la segunda versión del régimen de Inocencia Fiscal, una de las principales iniciativas económicas impulsadas por el Gobierno de Javier Milei para incentivar la formalización de ahorros que permanecen fuera del sistema financiero.
El proyecto obtuvo 44 votos a favor y 23 en contra y contó con el respaldo del oficialismo y distintos bloques aliados. Con la sanción de la norma, el Ejecutivo busca generar un marco con mayores certezas para los contribuyentes y facilitar que parte de los dólares que permanecen fuera del circuito formal puedan incorporarse a la economía.
La nueva legislación modifica el régimen vigente desde diciembre y amplía el universo de personas que pueden acceder al Régimen Simplificado de Ganancias. Entre los cambios, elimina los límites de ingresos y patrimonio que dejaban afuera a contribuyentes que hubieran superado determinados montos durante los últimos tres años.
Menos margen para las diferencias menores
Otro de los ejes de la reforma está relacionado con las fiscalizaciones de la Agencia de Recaudación y Control Aduanero (ARCA). La ley redefine el concepto de “discrepancia significativa”, es decir, las diferencias que pueden llevar al organismo a cuestionar la información declarada por un contribuyente.
La norma establece un umbral mínimo para considerar significativa una diferencia. De esta manera, no alcanzarán para activar ese mecanismo determinadas inconsistencias de montos reducidos, aun cuando porcentualmente puedan representar una diferencia relevante.
Además, si ARCA realiza una determinación administrativa, el contribuyente tendrá hasta 15 días hábiles para presentar una declaración jurada rectificativa y cancelar o regularizar el impuesto correspondiente sin perder los beneficios del régimen.
Qué cambia para ARCA
La reforma también limita el uso de determinadas presunciones como único fundamento para establecer una discrepancia entre lo declarado y la información disponible para el fisco. Esta restricción tendrá vigencia hasta el 31 de diciembre de 2027.
A su vez, la ley establece expresamente que la carga de probar la existencia de una discrepancia significativa recaerá sobre ARCA. El organismo deberá basarse en la información declarada por el contribuyente, la que figure en sus propios sistemas o la que haya sido aportada por terceros.
El objetivo es modificar el esquema de fiscalización para concentrarlo en inconsistencias que tengan una relevancia efectiva, mientras se busca reducir la incertidumbre que, según especialistas tributarios citados durante el debate, había generado la primera versión del régimen.
El objetivo: que los dólares vuelvan al circuito
Uno de los principales argumentos del Gobierno para impulsar la reforma es la existencia de un volumen importante de ahorros que permanece fuera del sistema financiero. Distintas estimaciones citadas durante el debate ubican ese monto en torno de los US$170.000 millones.
La apuesta oficial es que un marco tributario más simple y previsible incentive a los ahorristas a utilizar esos fondos sin temor a quedar expuestos a sanciones o fiscalizaciones por inconsistencias menores. La expectativa es que esos recursos puedan ingresar al circuito formal y contribuir al movimiento de la economía.
La ley también establece una fecha límite, el 31 de diciembre de 2027, para acceder a determinados beneficios del régimen, entre ellos la presunción de exactitud y el denominado “tapón fiscal”.
La sanción de Inocencia Fiscal II representa así una nueva herramienta dentro de la estrategia económica del Gobierno, que busca reducir la presión sobre los contribuyentes cumplidores y, al mismo tiempo, incorporar al circuito formal parte del ahorro que permanece fuera del sistema.
